新能源车降幅超五成,1月汽车产销集体失守,汽车部件行业承压
2024年1月,中国汽车市场遭遇“开门黑”。据中国汽车工业协会(以下简称“中汽协”)最新数据显示,1月汽车产销分别完成241万辆和243.9万辆,环比分别下降21.7%和22.7%,同比分别下降5.9%和4.4%。其中,新能源汽车产销分别完成78.7万辆和72.9万辆,环比分别下降32.9%和38.7%,同比分别下降17.8%和18.2%,降幅远超整体市场。与此汽车零部件行业作为产业链上游,也面临需求下滑、库存高企、利润承压等多重挑战。
一、多重因素叠加,1月车市“失守”
1月汽车产销整体下滑,主要由以下因素共同作用:
- 春节假期提前,有效工作日减少:2024年春节在2月10日,部分企业提前放假,1月有效生产销售时间缩短,直接影响产销数据。
- 政策切换与需求透支:2023年底燃油车购置税优惠及新能源车补贴政策退坡,部分消费者提前购车,透支了1月需求。2023年同期基数较高(受春节在1月、部分需求后移影响,2023年1月产销相对较好),导致同比下滑。
- 价格战观望情绪浓厚:特斯拉、比亚迪等头部企业年初降价,引发消费者观望,等待更大幅度优惠,抑制了短期购买力释放。
- 新能源车增速放缓:新能源车购置税政策调整(2024年起部分车型不再免征),以及部分城市对插混车型政策收紧,导致新能源车销量环比大幅下滑。
二、新能源车降幅超五成,结构性分化明显
1月新能源汽车产销环比降幅分别达32.9%和38.7%,同比降幅也接近20%。其中,纯电动汽车销量55.8万辆,环比下降40.2%,同比下降23.6%;插电式混合动力汽车销量17.1万辆,环比下降33.4%,同比下降3.1%。纯电动车降幅更大,反映出门槛提高后,部分低端车型需求萎缩。而插混车型受政策影响相对较小,但仍难掩整体颓势。
从企业层面看,比亚迪1月销量20.15万辆,同比增长33.1%,但环比下降40.9%;特斯拉中国1月销量7.15万辆,环比下降24.1%,同比增长8.2%;新势力中,理想、蔚来、小鹏等环比均出现大幅下滑。市场份额进一步向头部集中,中小新能源车企压力加剧。
三、汽车部件行业承压,盈利空间收窄
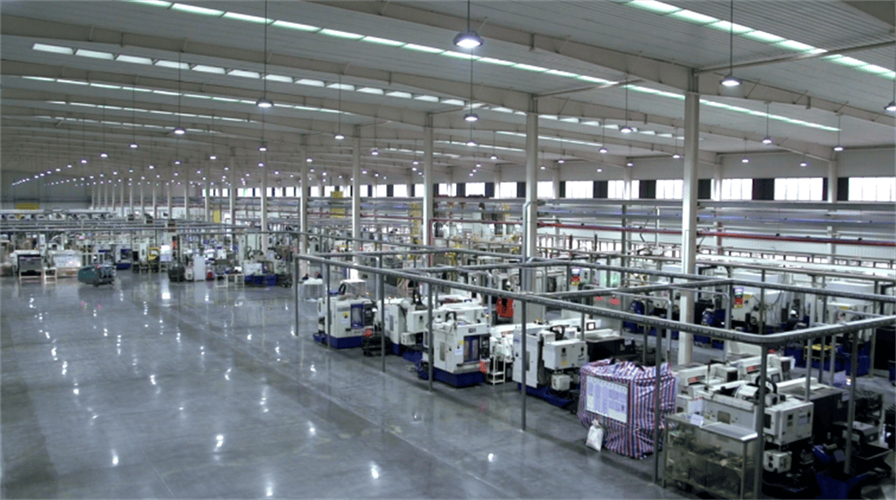
汽车产销下滑直接传导至零部件环节。1月汽车零部件企业订单量普遍减少,部分企业开工率不足60%。据行业调研,由于车企减产,零部件企业库存周转天数由去年12月的35天升至45天以上,资金占用增加。车企为保利润,对零部件供应商施加降价压力,部分易损件、通用件价格降幅达5%-10%,而原材料(如钢材、铝材)价格虽环比回落但仍处高位,进一步挤压零部件企业利润。
细分领域表现分化:
- 新能源三电系统:受新能源车产量下滑影响,电池、电机、电控企业订单环比下降30%-40%,但头部企业如宁德时代凭借规模优势,价格相对坚挺。
- 传统部件:发动机、变速箱等传统燃油车部件需求萎缩更为明显,部分企业转型缓慢,面临产能闲置风险。
- 智能网联部件:随着汽车智能化趋势不减,域控制器、传感器等产品需求相对较好,但增速亦有所放缓。
四、后市展望:2月或进一步探底,全年预期谨慎乐观
受春节假期影响,2月有效工作日更少,预计产销环比将继续下降,同比或与去年持平(去年2月基数较低)。随着3月复工复产及新车密集上市,产销有望逐步恢复。中汽协预计,2024年汽车总销量将达到3100万辆,同比增长3%左右,其中新能源车销量1150万辆,同比增长20%。
对汽车部件行业而言,短期阵痛难免,但长期看,电动化、智能化变革带来结构性机遇。建议零部件企业:
- 加快转型:向新能源、智能网联部件领域倾斜,减少对传统燃油车依赖;
- 降本增效:通过技术升级、精益生产降低单位成本,提升议价能力;
- 拓展海外市场:抓住全球汽车产业链重构机会,加大出口力度;
- 加强协同:与车企建立战略合作,共同开发、分摊风险。
1月车市产销“失守”,是政策切换、需求透支、春节假期等多重因素叠加的结果,也反映出市场从高速增长向高质量增长过渡的阵痛。新能源车降幅超五成,既凸显了补贴退坡后的市场压力,也预示着行业洗牌加速。汽车部件企业需正视短期困难,把握长期趋势,在变革中寻找新机。
如若转载,请注明出处:http://www.hongtaitechnology.com/product/52.html
更新时间:2026-10-22 12:17:41