拥抱新能源,汽车零部件能否复刻消费电子的黄金十年?
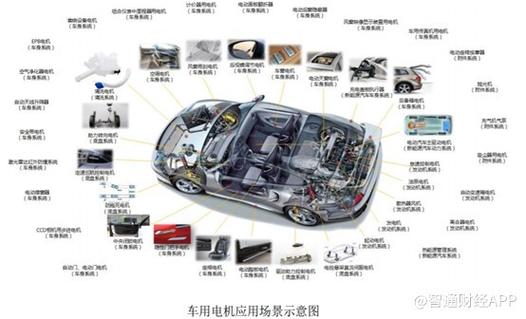
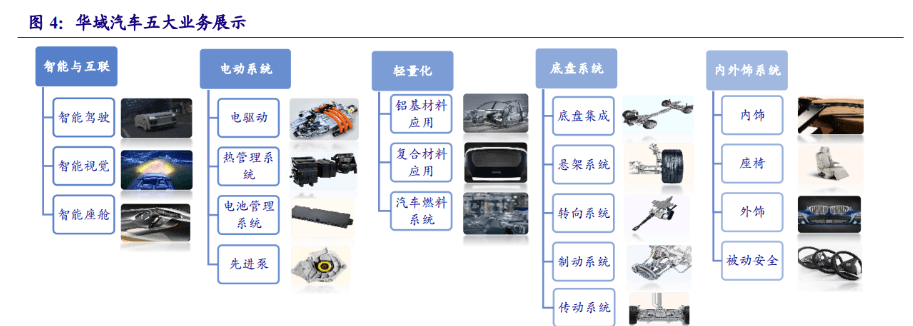
引言:从果链到车链,一场价值迁移\n\n过去十年,消费电子产业在智能手机的带动下,催生了苹果供应链(“果链”)的黄金时代。立讯精密、歌尔股份、蓝思科技等一批企业伴随iPhone出货量的爆发,实现了营收与市值的数十倍增长。如今,智能电动汽车被广泛视为下一个“超级终端”,整个汽车零部件产业正站在类似的临界点上。抱紧新能源这条大腿,汽车零部件能否重演消费电子的黄金十年?\n\n## 一、智能电动车与智能手机的惊人相似性\n\n从产业逻辑看,智能电动车与智能手机存在诸多同构性:\n\n- 架构变革:传统汽车分布式ECU架构正被“中央计算+区域控制”取代,如同手机从功能机走向智能机,硬件标准化、软件定义化。\n- 迭代速度:车型开发周期从5年压缩至2-3年,甚至18个月,与手机一年一旗舰的节奏趋近。\n- 供应链重塑:Tier 1(一级供应商魏如博世、大陆)的“黑盒交付”模式被打破,车企直接与芯片、软件、三电(电池、电机、电控)及智能化部件厂商对接,供应链层级缩短,新玩家窗口打开。\n- 价值转移:燃油车时代,发动机变速箱占整车成本约25%;电动车时代,电池占40%-60%,智能化硬件(芯片、传感器、屏幕、声学)占比快速提升,与传统内外饰的萎缩形成鲜明对比。\n\n这些相似性使得“车链”有望复制“果链”的成长路径。\n\n## 二、黄金十年的核心驱动力:渗透率+单车价值量\n\n消费电子的黄金十年由“出货量×单机价值”双轮驱动。对照汽车零部件,相似引擎已然启动:\n\n- 渗透率跃升:2020年国内新能源乘用车渗透率约5%,2023年已超35%,预计2030年可达70%以上。参照智能手机从10%到80%渗透率用了约5年,新能源汽车的渗透曲线更陡。\n- 单车价值倍增:一辆燃油车中,电子产品价值约300-500美元;一辆智能电动车中,三电+智能座舱+自动驾驶硬件的价值可达3000-5000美元,增长近10倍。考虑域控制器、激光雷达、高压连接器、热管理、线控底盘等增量部件,部分环节单车价值增长20倍。\n- 全球化替代空间:中国零部件企业不仅在增量部件上领先,在传统部件如座椅、内饰、玻璃、轮胎、轻量化铝材等方面也借助成本和服务优势加速出海,受益于全球电动化浪潮。\n\n因此,假设2030年全球新能源车销量4000万辆,单车电子+增量硬件价值4000美元,则对应市场空间超1.6万亿美元。当前众多头部企业营收仅百亿级别,天花板极高。\n\n## 三、汽车零部件产业链全景图谱及受益顺序\n\n按与新能源、智能化的相关度,汽车零部件体系可分为四层:\n\n1. 三电系统(最核心增量):电池(宁德时代、比亚迪)、电机电控(汇川技术、精进电动)、电控/功率半导体(斯达半导、时代电气)、高压连接器(瑞可达、中航光电)、热管理(三花智控、银轮股份)。这些环节技术与规模壁垒高,已出现全球龙头。\n\n2. 智能驾驶与座舱(快速增长):域控制器(德赛西威、经纬恒润)、激光雷达(禾赛、速腾)、摄像头/毫米波雷达(舜宇、保隆科技)、HUD(华阳集团)、车载声学(上声电子)、座舱内饰与屏幕(京东方精电、隆利科技)。消费电子巨头如立讯精密、闻泰科技也切入此赛道。\n\n3. 底盘与车身(线控进化):线控制动(伯特利、拓普集团)、线控转向(耐世特)、空气悬架(保隆科技、中鼎股份)、一体化压铸(文灿股份、广东鸿图)、轻量化部件(旭升股份、和胜股份)。\n\n4. 传统部件升级或萎缩:座椅、内外饰、车灯(星宇股份、科博达借助智能化增值),而发动机零部件(如缸体、活塞)面临向下拐点。不具备转型能力的企业将被淘汰,对比手机时代,诸如键盘、天线、中框中的部分诺基亚供应商彻底失去市场。\n\n## 四、国产替代的窗口:从Tier 2到全球Tier 1\n\n燃油车时代,博世、大陆、电装、采埃孚等巨头垄断核心部件。电动智能东风下,封闭的欧洲/日系供应体系松动。中国零部件企业正在获得三重红利:\n\n- 工程师红利融入AI时代:国内庞大的软件、算法、通信电子人才进入车行业,令DDSC(域控制器)等跨界产品快速突破。\n- 整零协同速度优势:车企与本土供应商共同开发、快速迭代,六个月内就能变更零部件设计,这在国际项目几乎难以实现。\n- 资本助力出海并购与整合:近年均胜电子、华域、敏实、立讯等通过收购海外资产(如高田、Quin、JCT—均胜;Elcom、Teknia—华域)落地技术,抢占海外乘用车供应链转化机会。只要借力自主品牌出去欧洲、日本、东南亚市场,“中国心+世界躯”已成为现实选项。\n\n长期来看,可能会涌现一批年收入过千亿元的全球Tier 1。它们的特征曾经也是iPhone早期链主即消费电子巨企(如现在的立讯模式)。接下来应能更多繁衍诸如特定领域关键设备的隐形冠军。\n\n## 五、“可能但不能简意重踩同样覆辙”:不容忽视的五大风险\n\n1. 终端景气双重增速担忧穿透消费电从未覆盖五年,现在汽产业链所对应交付压力密集而不连续陡换的大滑坡未历;某顺计算导同时头部换防保无法承受短和出利润也带来危机破产无数历史告或早已回迫零部件债表仍需改善2至利润率下滑加速有极限。比如内存镜头就量一升绩伤血仍存(信质电机巨额预付款募而不发同时质押多标依赖暴冲带来亏损)。业链重组不可少个别陷入庞氏被移除市值导致批产重资下沉的补贴受损状再振乏力。
如若转载,请注明出处:http://www.hongtaitechnology.com/product/56.html
更新时间:2026-10-22 12:38:05