汽车零部件行业深度分析 产业链格局、核心部件与未来趋势
一、引言
汽车产业是国民经济的重要支柱,而汽车零部件行业作为整个产业链的中游核心环节,直接决定了整车的性能、质量、成本与创新速度。随着电动化、智能化、网联化、共享化(“新四化”)的深入推进,汽车零部件行业正经历深刻的重构。本报告将从产业链视角出发,系统分析汽车零部件行业的构成、关键部件、竞争格局及发展趋势。
二、汽车产业链概览
汽车产业链通常分为上游、中游和下游三个环节:
- 上游:原材料与基础工业,包括钢铁、有色金属(铝、铜、镁)、塑料、橡胶、玻璃、电子元器件、芯片、电池材料等。
- 中游:汽车零部件制造,涵盖发动机、变速箱、底盘、车身、电气电子、动力电池、电机、电控等系统及子部件。
- 下游:整车制造、汽车销售、售后服务、金融保险、报废回收等。
零部件行业位于中游,起到承上启下的作用:一方面受上游原材料价格与供应稳定性影响,另一方面需满足下游整车厂的技术、质量、交付与成本要求。
三、汽车零部件行业分类与核心部件
汽车零部件种类繁多,通常按系统划分为以下几大类:
1. 动力系统部件
- 传统燃油车:发动机总成、活塞、曲轴、凸轮轴、涡轮增压器、燃油喷射系统、排气系统等。
- 新能源车:动力电池(电芯、模组、PACK)、驱动电机、电控系统(MCU、VCU、BMS)、减速器、DHT混动专用变速箱等。
2. 底盘系统部件
- 传动系统:离合器、变速箱、传动轴、差速器。
- 行驶系统:车桥、悬架(空气悬架、CDC减震)、车轮、轮胎。
- 转向系统:转向器、EPS电动助力转向、线控转向。
- 制动系统:制动器、ABS/ESP、线控制动(EHB/EMB)。
3. 车身与内外饰部件
- 车身结构件:冲压件、焊接总成、白车身、车门、引擎盖、后备箱盖。
- 外饰:保险杠、格栅、车灯(LED/激光大灯)、后视镜、雨刮器。
- 内饰:座椅、仪表板、门板、方向盘、地毯、顶棚。
4. 电子电气与智能部件
- 传统电气:线束、连接器、继电器、保险丝、发电机、起动机。
- 汽车电子:ECU、传感器(摄像头、毫米波雷达、超声波雷达、激光雷达)、仪表盘、信息娱乐系统、ADAS域控制器、智能座舱域控制器、V2X模块。
5. 通用件与易损件
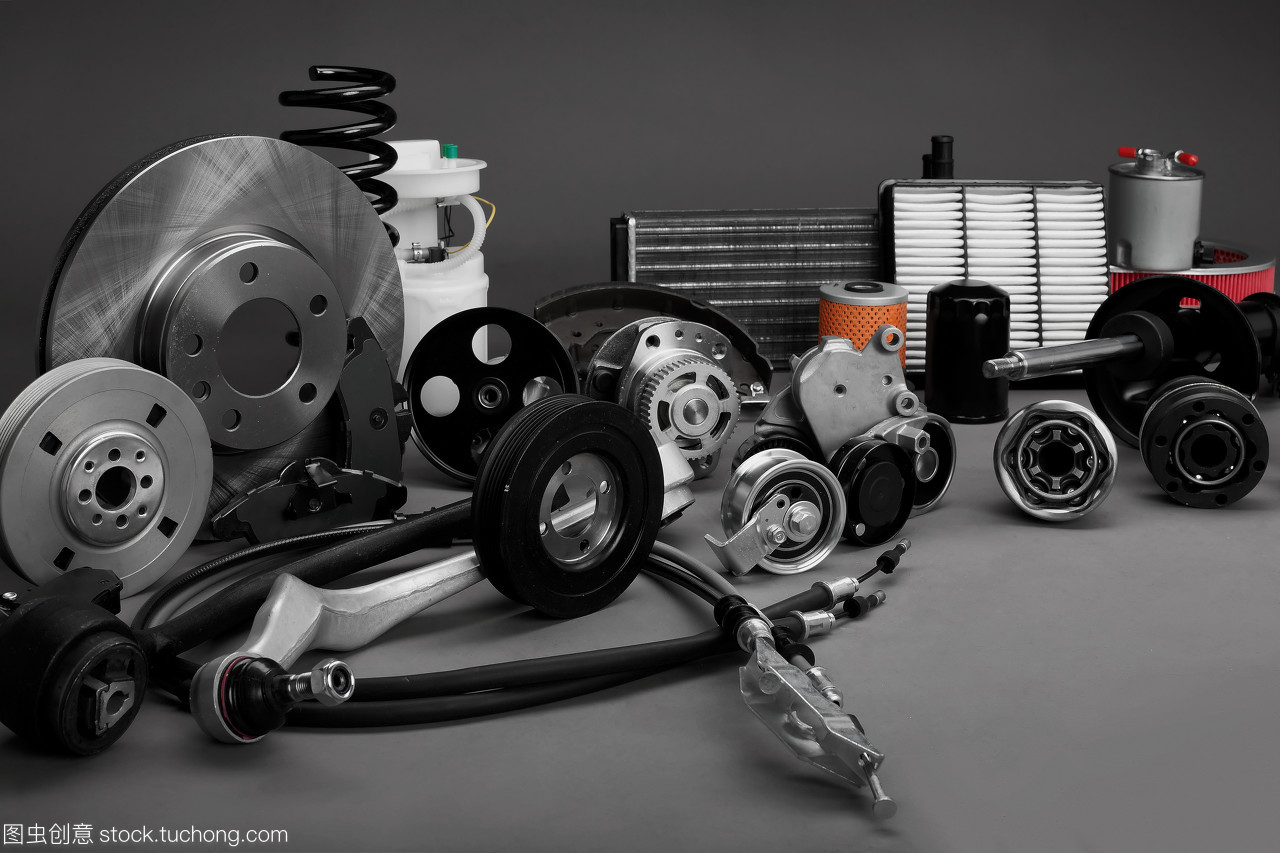
- 紧固件、轴承、密封件、油封、滤清器、火花塞、刹车片、蓄电池等。
关键趋势中的核心部件
- 动力电池:占新能源车成本约30%-40%,是价值链中最具战略性的环节。
- 电驱动系统:包括电机、电控、减速器,通常集成化为“三合一”电驱桥。
- 智能驾驶传感器与计算平台:激光雷达、高算力芯片、域控制器正快速迭代。
- 线控底盘:线控转向、线控制动是实现L3+自动驾驶的执行基础。
四、产业链竞争格局
1. 全球格局
国际巨头如博世、大陆、采埃孚、麦格纳、爱信、电装等,在传统动力、底盘、电子等领域仍占据主导地位,尤其在中高端市场具有较强壁垒。其竞争优势在于技术积累、系统集成能力与全球配套网络。
2. 中国格局
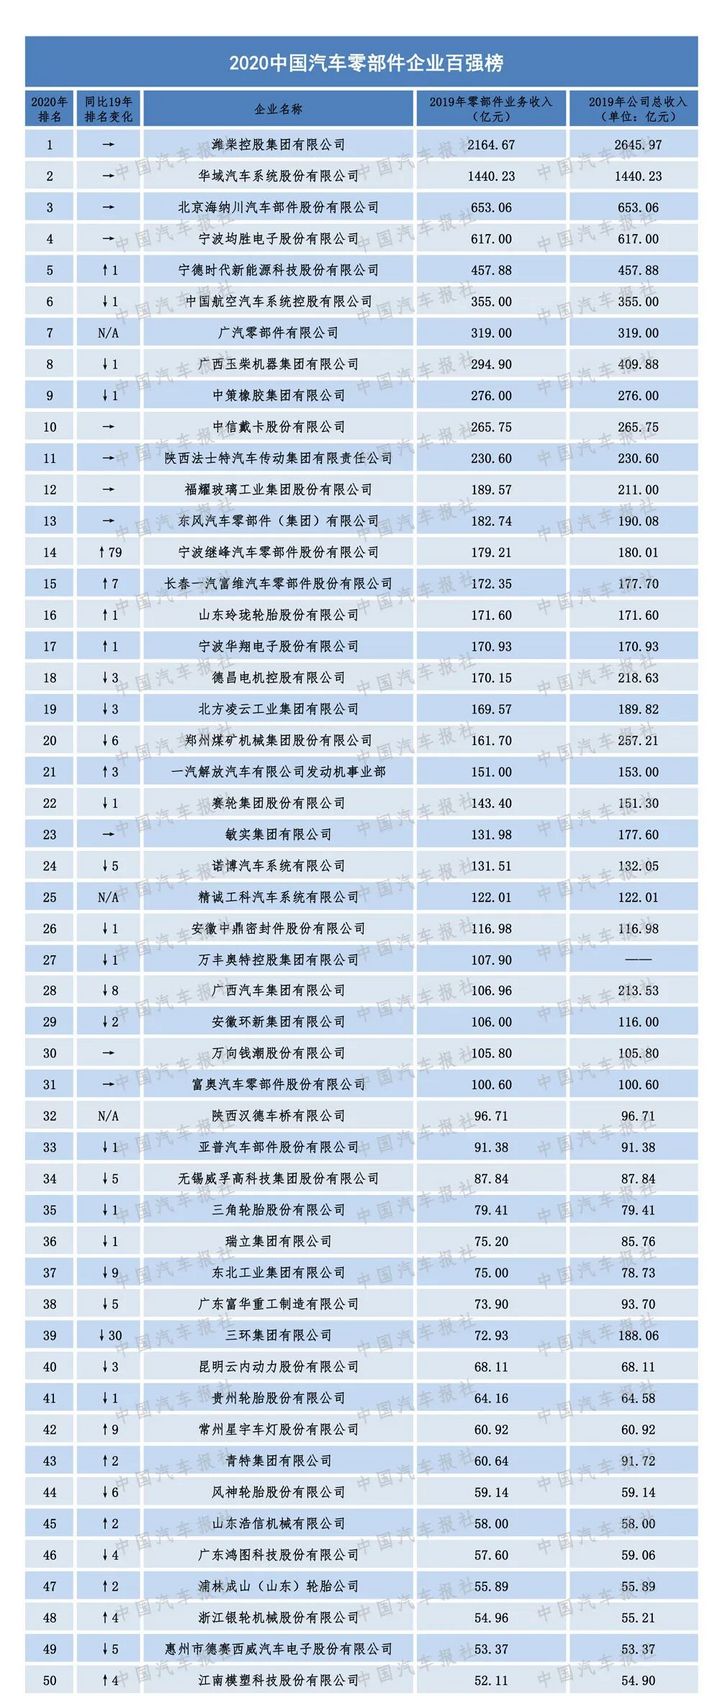
中国汽车零部件企业数量众多,但整体呈现“大而不强、散而不聚”的特点。近年来在新能源与智能网联赛道,涌现出一批具有竞争力的企业:
- 动力电池:宁德时代、比亚迪(弗迪电池)、中创新航、国轩高科等。
- 电驱动:汇川技术、精进电动、方正电机、华为DriveONE等。
- 智能驾驶:华为、百度、地平线、黑芝麻智能、禾赛科技、速腾聚创等。
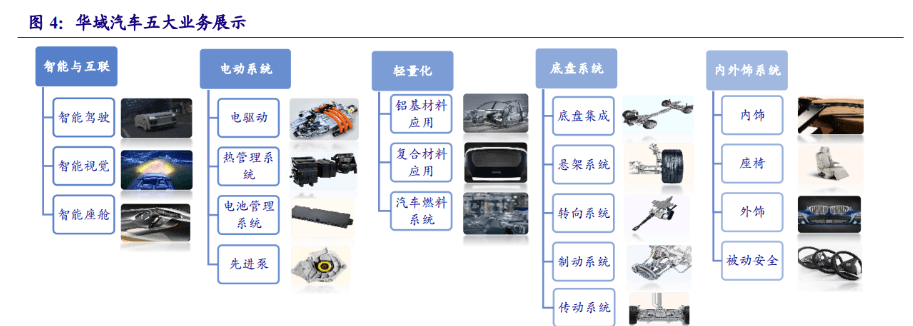
- 传统零部件:华域汽车、潍柴动力、福耀玻璃、敏实集团、拓普集团等。
3. 整零关系演变
整车厂与零部件企业从传统的“委托-供应”关系,转向“协同开发、深度绑定、资本合作”。部分整车厂(如特斯拉、比亚迪)采取垂直自研模式,而多数车企仍依赖Tier1(一级供应商)提供系统解决方案。Tier0.5模式(车企与供应商联合定义产品)逐渐兴起。
五、行业驱动因素与挑战
驱动因素
- 政策驱动:双碳目标、新能源汽车补贴、双积分政策、智能网联汽车准入试点。
- 技术驱动:电池能量密度提升、800V高压平台、碳化硅功率器件、AI大模型上车。
- 消费驱动:用户对续航、智能座舱、自动驾驶体验的需求升级。
主要挑战
- 原材料价格波动:锂、镍、钴、铜等价格剧烈波动,影响电池与零部件成本。
- 芯片短缺:车规级MCU、IGBT、SiC芯片供应紧张,国产替代迫在眉睫。
- 技术迭代快:研发投入大,产品生命周期缩短,企业需持续创新。
- 竞争激烈:价格战向供应链传导,零部件企业利润承压。
- 全球化逆风:贸易壁垒、地缘政治影响出口与海外布局。
六、未来发展趋势
- 电动化深入:800V高压、CTC/CTB电池底盘一体化、固态电池将重塑动力系统部件格局。
- 智能化加速:L2+普及、L3落地,带动感知、计算、线控底盘部件需求爆发。
- 软件定义汽车:OTA升级、SOA架构使软件成为零部件价值的重要组成部分。
- 供应链区域化:近岸外包、友岸外包趋势明显,区域化供应链成为主流。
- 国产替代提速:在芯片、基础软件、高端装备等领域,国产供应商迎来窗口期。
- 跨界融合:消费电子、通信、互联网企业涌入汽车零部件赛道,重塑竞争生态。
- 绿色制造:零部件生产向低碳、循环经济转型,再生材料应用扩大。
七、结论
汽车零部件行业是汽车产业链中价值最集中、创新最活跃的环节。在“新四化”浪潮下,传统零部件面临转型压力,而新能源与智能网联零部件迅速崛起。需明确自身定位,要么成为具备系统集成能力的Tier1,要么深耕细分领域做到“专精特新”,同时积极拥抱国产替代与全球化机遇。对于投资者与政策制定者,应重点关注动力电池、电驱动、智能驾驶、车规芯片与线控底盘等高成长赛道,并警惕产能过剩与价格战风险。未来十年,汽车零部件行业将呈现“强者恒强、新贵涌现、生态重构”的复杂局面,唯有持续创新与高效协同者方能胜出。
如若转载,请注明出处:http://www.hongtaitechnology.com/product/63.html
更新时间:2026-10-22 18:39:19