汽车整车消费需求旺盛背景下汽车零部件行业前景分析
随着全球汽车市场逐步复苏以及国内一系列促消费政策的落地见效,汽车整车消费需求呈现出旺盛态势。尤其是新能源汽车的快速普及,带动了整个汽车产业链的活跃度。作为汽车工业的基础支撑,汽车零部件行业(简称汽车部件行业)迎来了新的发展机遇与挑战。本文将从整车需求现状、零部件行业驱动因素、面临挑战及未来前景等维度展开分析。
一、汽车整车消费需求旺盛的现状
- 市场规模稳步扩大:据中国汽车工业协会数据,2023年我国汽车产销分别完成3016.1万辆和3009.4万辆,同比分别增长11.6%和12%,创历史新高。2024年延续增长势头,乘用车市场在购置税优惠、以旧换新等政策刺激下需求持续释放。
- 新能源汽车渗透率快速提升:2023年新能源汽车产销分别完成958.7万辆和949.5万辆,市场渗透率达到31.6%。2024年渗透率进一步突破40%,成为拉动整车消费的核心引擎。
- 出口市场表现亮眼:2023年我国汽车出口491万辆,首次跃居全球第一。海外市场需求旺盛,为整车及零部件企业提供了更广阔的空间。
- 消费升级趋势明显:消费者对智能化、网联化、舒适性配置的需求增加,推动整车产品结构向中高端迁移,也对零部件技术含量提出更高要求。
二、汽车零部件行业的发展驱动因素
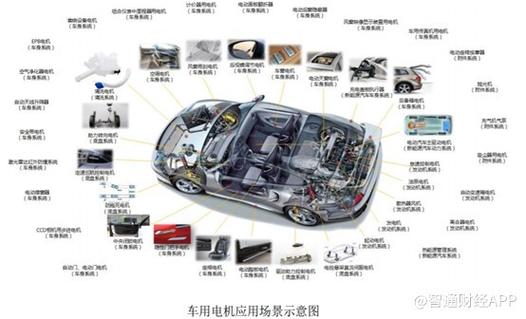
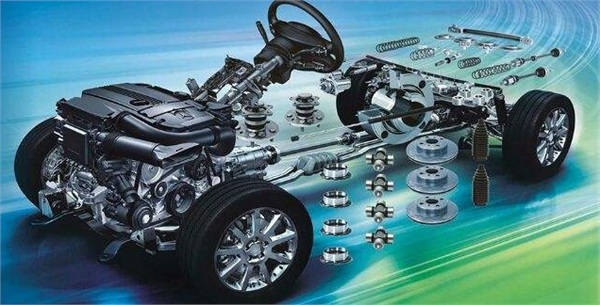
- 整车产销增长直接拉动需求:整车消费旺盛意味着对发动机、变速箱、底盘、内外饰、电子电器等各类零部件的需求量同步增长。尤其是新能源整车对三电系统(电池、电机、电控)及轻量化部件的需求爆发,为零部件企业带来结构性增量。
- 政策环境持续利好:国家出台《汽车零部件产业转型升级行动计划》《新能源汽车产业发展规划(2021-2035年)》等政策,支持零部件企业技术创新和产业链补短板。购置税减免、以旧换新等消费刺激政策间接拉动零部件配套市场。
- 技术升级与供应链重构:电动化、智能化、网联化趋势下,零部件价值量向电子电气架构、智能座舱、自动驾驶传感器、轻量化材料等领域转移。传统零部件企业加速转型,新兴零部件企业快速成长,供应链体系正在重构。
- 全球化布局深化:中国零部件企业凭借成本优势和快速响应能力,加速进入全球整车厂配套体系。海外建厂、并购整合等方式助力企业拓展国际市场。
三、汽车零部件行业面临的挑战
尽管前景向好,但汽车零部件行业仍面临多重挑战:
- 原材料价格波动:钢材、铝材、铜、锂等大宗商品价格波动直接影响零部件成本,挤压企业利润空间。
- 技术壁垒与研发压力:智能网联、自动驾驶等前沿技术对零部件企业的研发投入和创新能力提出更高要求,部分核心部件(如车规级芯片、高精度传感器)仍依赖进口。
- 竞争加剧与行业分化:整车厂降本压力向上游传导,零部件企业面临价格竞争;头部企业凭借规模和技术优势加速整合,中小企业生存压力加大。
- 供应链安全与韧性:地缘政治、贸易摩擦等因素对全球供应链稳定性造成冲击,零部件企业需加强本地化供应和风险管控。
四、汽车零部件行业前景展望
- 市场规模持续增长:预计到2025年,中国汽车零部件市场规模将突破6万亿元,年均复合增长率保持在8%左右。新能源汽车零部件增速将显著高于传统零部件。
- 电动化与智能化零部件成为主赛道:动力电池、电机、电控、智能座舱、自动驾驶感知部件、线控底盘等细分领域将保持高景气度。具备技术领先优势的企业有望获得超额收益。
- 轻量化与绿色化趋势明确:节能减排政策推动铝合金、镁合金、碳纤维等轻量化材料应用扩大,再制造零部件和绿色供应链也将迎来发展契机。
- 产业集中度逐步提升:头部零部件企业通过技术升级、兼并重组等方式扩大市场份额,形成若干具有国际竞争力的集团化企业。专精特新中小企业在细分领域深耕,构筑差异化优势。
- 国际化发展加速:中国零部件企业将从“产品出海”向“产能出海”“技术出海”升级,在全球汽车供应链中扮演更重要角色。
汽车整车消费需求的旺盛为汽车零部件行业提供了坚实的需求基础,而电动化、智能化变革则为行业打开了新的增长空间。面对原材料波动、技术壁垒等挑战,零部件企业需加大研发投入、优化产品结构、提升供应链韧性,并积极布局全球化。汽车零部件行业前景广阔,具备核心技术和成本优势的企业将在竞争中脱颖而出,推动中国汽车产业链整体迈向高质量发展。
如若转载,请注明出处:http://www.hongtaitechnology.com/product/51.html
更新时间:2026-10-22 20:32:14