2023年汽车零部件行业分析报告及市场调研
一、行业概述
汽车零部件行业是汽车工业的基础,涵盖发动机、底盘、车身、电气设备等众多细分领域。2023年,全球汽车零部件市场规模预计超过1.5万亿美元,中国作为全球最大的汽车生产国和消费国,零部件市场占比约30%。随着新能源汽车渗透率提升和智能网联技术发展,行业正经历深刻变革。
二、市场规模与增长
2023年,中国汽车零部件市场规模约为4.5万亿元人民币,同比增长约6%。其中,新能源零部件增速显著,电池、电机、电控等核心部件需求旺盛,同比增长超20%。传统零部件如发动机、变速器增速放缓,但售后市场保持稳定。预计到2025年,市场规模有望突破5.5万亿元。
三、竞争格局
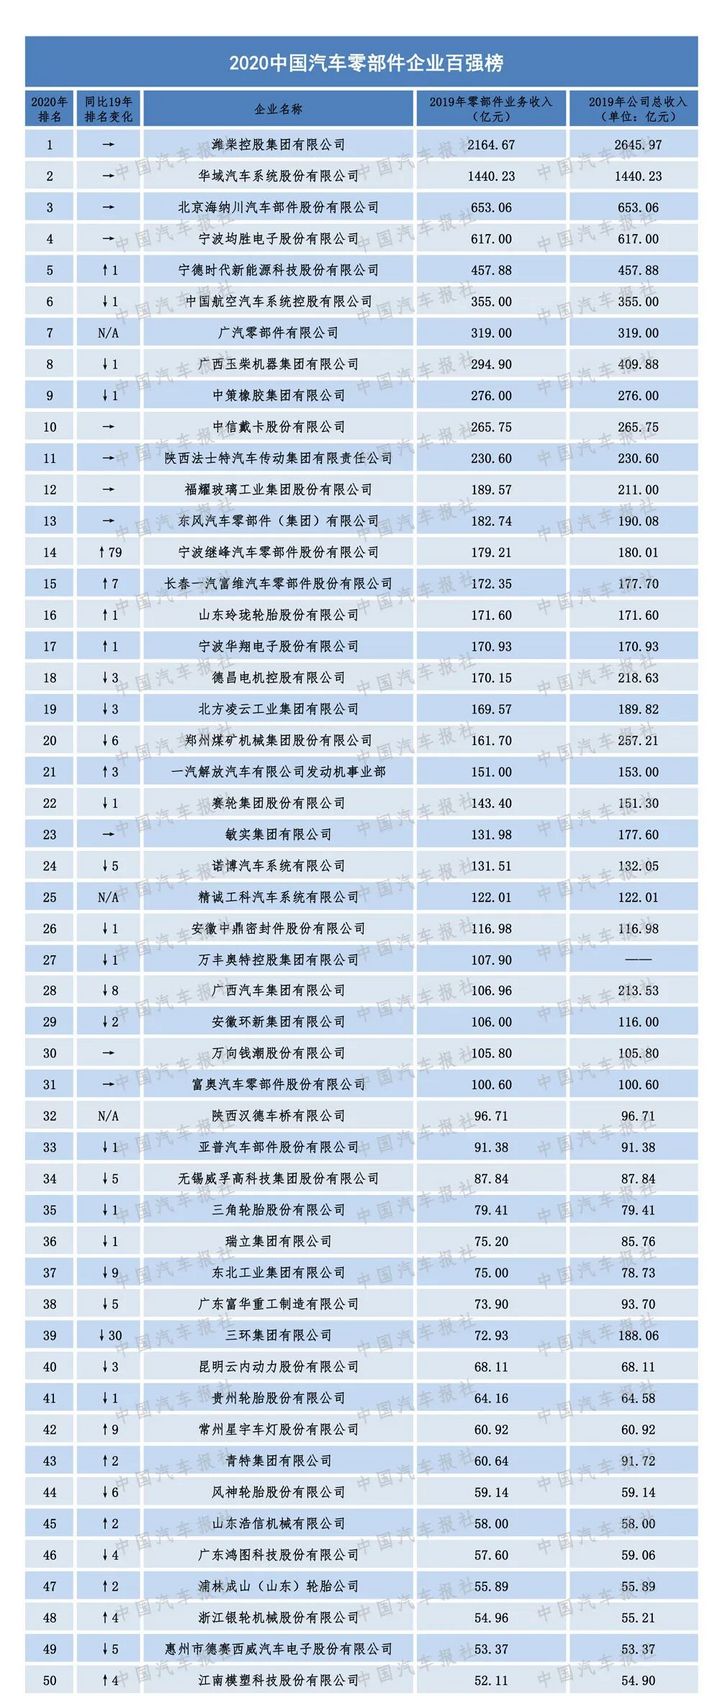
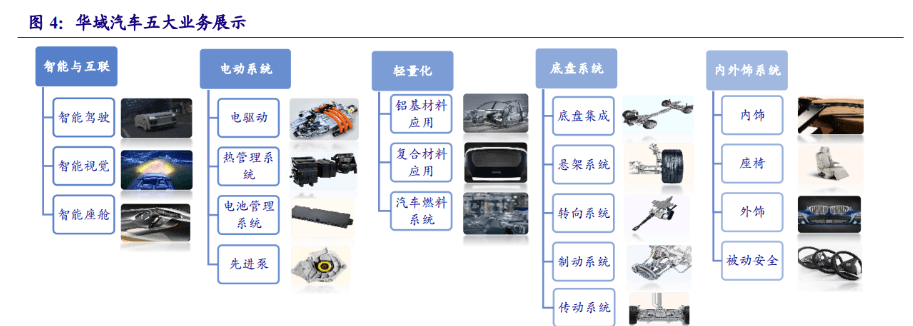
行业竞争呈现“外资主导高端、内资抢占中低端”的格局。博世、电装、采埃孚等外资企业仍在技术密集型领域领先;宁德时代、华域汽车、潍柴动力等内资企业通过技术创新和成本优势,在新能源和商用车零部件领域快速崛起。整体市场集中度较低,CR10约为20%。
四、技术趋势
- 电动化:电池能量密度提升、成本下降,固态电池进入预量产阶段。
- 智能化:域控制器、激光雷达、高精地图等智能驾驶部件需求爆发。
- 轻量化:铝合金、碳纤维复合材料应用扩大,助力节能减排。
- 软件定义汽车:OTA升级、车载操作系统成为零部件新价值点。
五、政策环境
中国政府出台《汽车零部件产业高质量发展行动计划》等政策,支持关键技术攻关和产业链安全。双碳目标推动零部件再制造和回收利用。国七排放标准酝酿中,对排放控制部件提出更高要求。
六、区域分布
产业集群效应明显:长三角(上海、江苏、浙江)、珠三角(广东)、京津冀(北京、天津、河北)、中部(湖北、安徽)为四大集聚区。长三角汇聚了博世、宁德时代等龙头企业,珠三角在电子零部件方面优势突出。
七、挑战与机遇
挑战:原材料价格波动、芯片短缺、国际竞争加剧、技术壁垒。
机遇:新能源汽车渗透率提升、智能网联汽车商业化、售后市场增长、出口市场扩大。
八、市场调研摘要
对100家零部件企业的调研显示:
- 60%企业计划加大新能源领域投资;
- 45%企业面临芯片供应问题;
- 70%企业认为软件能力将成为核心竞争力;
- 80%企业预期2024年营收增长。
九、未来展望
2024-2030年,汽车零部件行业将呈现“电动化、智能化、网联化、共享化”趋势。预计到2030年,新能源零部件占比将超50%,软件和传感器市场复合增长率达15%。内资企业有望通过并购和研发实现弯道超车。
十、结论与建议
建议企业:1)加大研发投入,聚焦新能源和智能网联;2)优化供应链,增强抗风险能力;3)拓展海外市场,参与全球竞争;4)关注政策导向,布局再制造和循环经济。
(数据来源:中国汽车工业协会、乘联会、公开行业报告)
如若转载,请注明出处:http://www.hongtaitechnology.com/product/72.html
更新时间:2026-10-22 12:03:13